

DRE gerencial para que serve e como montar? O cotidiano de quem gerencia uma pequena ou média empresa em Campinas e região é marcado por uma avalanche de desafios operacionais. De fato, faturar muito e ver o dinheiro simplesmente passar pelo caixa sem que sobre nada na conta bancária no final do mês é uma das maiores e mais comuns frustrações do empreendedor.
Segundo dados consolidados pelo Sebrae, a ausência de planejamento e controles financeiros estruturados lidera as causas de encerramento de quase metade das empresas de pequeno porte nos primeiros anos de atividade. Por esse motivo, compreender de forma aprofundada o papel do DRE gerencial para que serve e como montar se torna um divisor de águas absoluto para transformar o amadorismo administrativo em uma gestão previsível, matemática e altamente lucrativa.
Na ABC Estruturação Empresarial, durante a Etapa 05 da nossa consultoria de Gestão Financeira Estratégica, nós desenvolvemos esse demonstrativo sob medida para a realidade dos nossos clientes. Acreditamos que o faturamento de um negócio é apenas uma vaidade, enquanto a lucratividade real e a liquidez imediata representam a verdadeira saúde da organização.
Portanto, neste guia definitivo, preparamos o passo a passo completo para você estruturar o seu próprio demonstrativo de resultados e parar de tomar decisões no escuro.
O que é o DRE Gerencial e qual a diferença para o DRE Contábil?
A princípio, a sigla DRE significa Demonstração do Resultado do Exercício. Conforme a legislação nacional, este é um relatório contábil obrigatório para a apuração anual de praticamente todos os portes de CNPJ no país. Contudo, existe uma separação vital entre o relatório que serve para prestar contas aos órgãos fiscalizadores e o que ajuda o gestor a tomar decisões no dia a dia.
Por exemplo, a DRE contábil oficial é gerada sob regras tributárias estritas, utilizando categorias rígidas exigidas pelo fisco e, frequentemente, chega às mãos do empresário meses após o fechamento do período. Como resultado, embora ela cumpra perfeitamente o papel de conformidade legal, ela perde totalmente a utilidade prática para a tomada de decisões rápidas de negócio.
Em contrapartida, a DRE gerencial é uma ferramenta desenvolvida de forma exclusiva para a governança interna. Dessa forma, ela agrupa as receitas, custos e despesas de acordo com a realidade operacional da sua PME, permitindo que você analise o desempenho comercial e financeiro mensalmente. Além disso, ela separa as contas com precisão cirúrgica e destaca indicadores como o EBITDA, oferecendo uma visão clara de onde a sua margem de lucro está sendo gerada ou consumida.
Regime de Caixa vs. Regime de Competência: O Segredo do Lucro Real
Antes de tudo, para que você domine o DRE gerencial para que serve e como montar, é preciso entender que o lucro econômico não é a mesma coisa que dinheiro em conta. Visto que muitas empresas quebram mesmo apresentando lucros consistentes no papel, essa diferença técnica é de extrema importância para a sobrevivência.
1. Regime de Caixa
O fluxo de caixa opera estritamente pelo Regime de Caixa, registrando as movimentações de recursos exatamente no momento em que o dinheiro entra ou sai do banco.
2. Regime de Competência
Por outro lado, o DRE gerencial funciona unicamente pelo Regime de Competência. Ou seja, as receitas e as despesas são registradas na exata data em que o fato gerador acontece, independentemente de quando o dinheiro correspondente será compensado. Em outras palavras, é o registro de quando a venda ou a compra acontece, o que não necessariamente coincide com a data em que o dinheiro entra ou sai da sua conta.
Dessa maneira, se a sua empresa realiza uma venda de R$ 30.000,00 parcelada em três vezes no cartão, o DRE reconhece os R$ 30.000,00 de receita integral no mês em que a transação ocorreu, enquanto o fluxo de caixa registrará três entradas mensais e consecutivas de R$ 10.000,00. Semelhantemente, se você compra R$ 15.000,00 em estoque, essa saída de caixa não é considerada uma despesa imediata no DRE; ela é um investimento em ativos que só se tornará um custo de mercadoria quando o produto for efetivamente vendido para o cliente. Portanto, sem um controle rígido que elimine a mistura de contas PF e PJ e organize as transações operacionais diárias, a sua análise econômica estará baseada em dados completamente distorcidos.
DRE gerencial para que serve e como montar passo a passo no seu negócio
Com toda a certeza, a estruturação de um demonstrativo gerencial simplificado segue uma hierarquia lógica em cascata. Dessa forma, para implementar na sua PME de forma prática, você deve classificar seus dados em cinco camadas estruturais:
1. Receita Operacional Bruta e Deduções
Primeiramente, levante todo o faturamento originado pela venda de produtos ou prestação de serviços no período, sem qualquer desconto. Logo após, subtraia as deduções da receita bruta, que englobam os impostos diretos incidentes sobre as vendas (como as alíquotas do Simples Nacional), devoluções de mercadorias e descontos comerciais concedidos aos clientes. Como resultado, você chegará à Receita Operacional Líquida.
2. Custos Variáveis (CMV/CSV) e Margem de Contribuição
Posteriormente, subtraia o Custo das Mercadorias Vendidas (CMV) ou o Custo dos Serviços Prestados (CSV). Esses são os gastos diretamente ligados à sua entrega que só ocorrem se houver venda (como insumos, embalagens, matérias-primas e comissões da equipe comercial). Dessa maneira, ao deduzir esses custos da receita líquida, você obterá a Margem de Contribuição, o indicador que revela o quanto sobra da operação para pagar as despesas fixas estruturais do negócio.
3. Despesas Fixas Operacionais
Em seguida, liste todas as despesas que sua empresa possui para manter a estrutura funcionando, venda você ou não no dia a dia. Isso inclui despesas como aluguel do escritório, salários da equipe administrativa, ferramentas de software, contas de consumo (água, luz, internet) e investimentos em marketing digital. Por consequência, você identificará de forma analítica se a sua estrutura fixa está pesada demais em relação à margem de contribuição gerada pela equipe de vendas.
4. EBITDA (Resultado Operacional Operante)
Finalmente, ao deduzir todas as despesas fixas operacionais da sua margem de contribuição, você encontrará o EBITDA (Lucro antes de juros, impostos, depreciação e amortização). Este indicador representa o real potencial bruto de geração de caixa da operação principal da PME, desconsiderando efeitos tributários e de amortização de empréstimos.
5. Resultado Financeiro e Lucro Líquido
Por fim, ajuste os efeitos do resultado financeiro líquido (subtraindo as despesas com juros e tarifas e somando as receitas de rendimentos de aplicações) e deduza os impostos de lucro corporativo para encontrar o Lucro Líquido final do período, que demonstra se o negócio gerou riqueza ou prejuízo real.
Indicadores de Otimização: Extraindo Inteligência do DRE
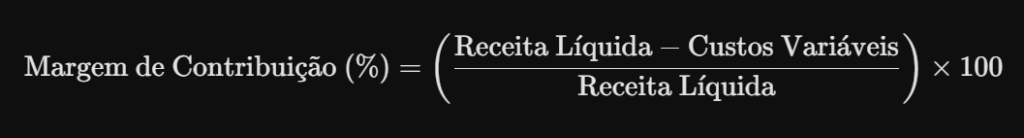
Preencher o demonstrativo é apenas o primeiro passo para o saneamento das finanças. O verdadeiro poder da inteligência financeira reside em interpretar os números para embasar decisões lógicas. Com o intuito de avaliar a eficiência de forma científica, a metodologia da ABC utiliza fórmulas matemáticas formatadas em LaTeX para monitorar o desempenho do negócio:
- Margem de Contribuição (%): Revela qual o percentual de cada venda que sobra limpo para arcar com as despesas estruturais fixas do negócio.
- Margem Líquida (%): Indica a lucratividade final da operação, ou seja, qual percentual da receita realmente virou lucro líquido no bolso dos sócios.
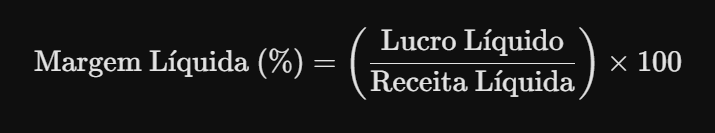
- EBITDA: O indicador de eficiência operacional bruta que limpa despesas de depreciação de ativos e financiamentos externos.
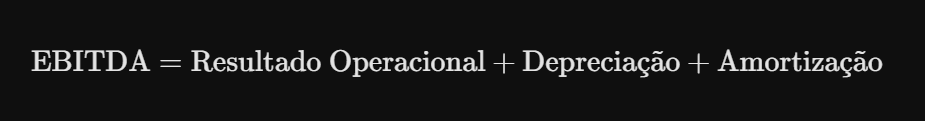
Como resultado destas análises constantes, o gestor deixa de focar apenas no aumento cego de faturamento e passa a concentrar seus esforços na otimização de margens de lucro por produto, canal ou cliente.
Como a ABC Estruturação Implementa o DRE Gerencial no seu Negócio
Atualmente, na ABC Estruturação Empresarial, nós compreendemos que o pequeno e médio empresário não possui tempo para lidar com processos contábeis longos, lentos ou puramente teóricos. Por essa razão, nossa abordagem de consultoria em Campinas e região é prática e com visitas físicas, implementando as rotinas em conjunto com a sua equipe.
Nesse sentido, durante a Etapa 05 da nossa consultoria de 12 semanas, nós estruturamos o seu DRE Gerencial de forma simples e intuitiva de dentro do seu sistema. Ademais, esse relatório econômico de performance só será 100% confiável se você souber como organizar o contas a pagar e receber diariamente para alimentar o ERP com integridade total de dados.
Como resultado, quando as finanças e as vendas estão perfeitamente automatizadas e integradas em um sistema de gestão, ocorre o que chamamos em nosso método de "estratégia por osmose". Com os números limpos atualizados no dashboard, a clareza sobre como a gestão financeira possibilita a visão estratégica se torna natural, permitindo que você tome decisões seguras de contratação, investimento ou corte de gastos baseadas em certezas matemáticas, e não em suposições.
Conclusão: Domine seus Resultados Econômicos
Em síntese, compreender o DRE gerencial para que serve e como montar é a única forma sustentável de garantir que a sua PME pare de apenas "girar dinheiro" de forma reativa e passe a planejar o seu crescimento focado na margem.
Certamente, o momento de parar de gerir o seu faturamento de forma amadora olhando apenas para o extrato bancário e assumir o controle estratégico da sua lucratividade é hoje.
Sua empresa está gerando lucro econômico real ou apenas movimentando caixa? Na ABC Estruturação Empresarial, ajudamos você a implementar rotinas financeiras saudáveis, configurar ferramentas e automatizar relatórios em apenas 12 semanas de projeto prático. Agende o seu diagnóstico financeiro gratuito com nossos especialistas agora mesmo!